[파이낸셜리뷰=박상민 기자] 집값 상승과 고금리 기조가 이어지는 가운데, 무주택 실수요자들의 내 집 마련 수단으로 ‘생애최초 주택담보대출’이 다시 주목받고 있다.
생애최초 주택담보대출이란
주택담보대출은 주택을 담보로 설정해 필요한 자금을 빌리는 금융상품이다. 대출자는 주택을 담보로 제공하고, 금융기관은 주택 가치와 대출자의 상환 능력을 기준으로 대출 한도를 결정한다. 통상 30년 이상 장기간에 걸쳐 분할 상환하는 구조이며, 정부 규제에 따라 LTV, DTI, DSR이라는 세 가지 핵심 기준이 적용된다.
‘생애최초 주택담보대출’은 단일 상품명이 아니라, 한국주택금융공사(HF), 주택도시기금, 시중은행이 각각 운영하는 정책·금융 상품군을 포괄하는 개념이다. 무주택자의 주거 안정과 자산 형성을 지원하기 위해 일반 금융권 대출보다 완화된 조건과 우대 구조가 적용되는 것이 특징이다.
생애최초 대출의 구조와 조건
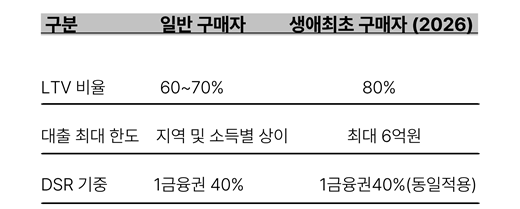
생애최초 주택담보대출은 일반 금융권 주택담보대출 대비 상대적으로 유리한 금리와 규제 구조를 제공한다.
한국주택금융공사 상품은 주택가격 6억원 이하 주택을 대상으로 하며, 대출비율(LTV)은 기본 최대 80%까지 가능하다. 대출 한도는 최대 4억 2천만원이다.
주택도시기금의 디딤돌대출은 2025년 6월 28일부터 한도가 조정돼 일반은 2억원, 생애최초는 2억 4천만원, 신혼부부 및 2자녀 이상 가구는 최대 3억 2천만원까지 가능하다.
금리는 소득 수준, 가구 유형, 상품 구조에 따라 차등 적용되지만, 정책금융 상품 특성상 일반 시중은행 주택담보대출 대비 상대적으로 낮은 수준으로 형성된다. 이에 따라 장기 상환 구조에서 총이자 부담을 구조적으로 낮출 수 있다는 점이 가장 큰 장점으로 꼽힌다.
자격 요건과 제도 구조
생애최초 대출 혜택을 받기 위해서는 기본적으로 과거에 주택을 소유한 이력이 없어야 한다. 디딤돌대출은 본인을 포함한 세대원 전원이 무주택자여야 하며, 보금자리론은 본인과 배우자만 무주택이면 인정된다. 시중은행의 생애최초 대출 상품은 은행별로 기준이 상이하다.
제도적으로는 ‘무주택 실수요자’ 중심 구조를 명확히 유지하고 있으며, 투자 목적 수요와의 구조적 분리를 통해 정책금융의 목적성을 유지하도록 설계돼 있다.
주택담보대출 3대 규제 지표
주택담보대출에는 세 가지 핵심 규제가 적용된다.
LTV(담보인정비율)는 집값 대비 대출 가능 금액의 비율이다. 예를 들어 5억원 아파트에서 4억원을 대출받으면 LTV는 80%가 된다. 금융기관은 경매 시 원리금 회수 가능성을 고려해 이 비율을 제한한다.
DTI(총부채상환비율)는 소득 대비 연간 원리금 상환액의 비율이다. 예를 들어 연봉 5천만원인 사람이 주택대출과 기타 대출을 합산해 연간 3천만원을 상환해야 한다면, DTI는 60%가 된다. 이는 금융권 기준에서 고위험 부채 구조로 분류돼 대출 제한 요인으로 작용한다.
DSR(총부채원리금상환비율)은 소득 대비 전체 금융부채의 원리금 상환액 비율이다. 주택대출뿐 아니라 신용대출, 마이너스통장, 카드론 등 모든 금융부채가 합산되므로, 대출자의 실질적인 상환 능력을 가장 엄격하게 평가하는 지표로 활용된다.